
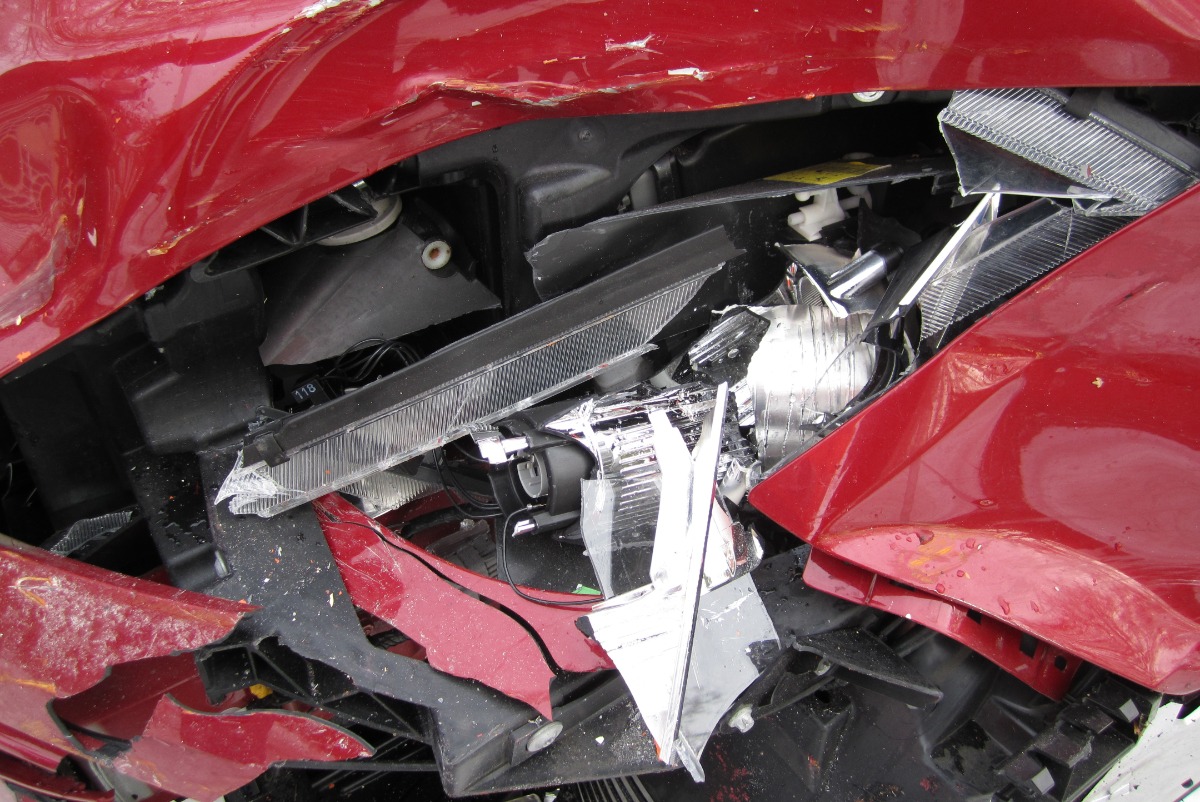
Wer nach einem selbst verschuldeten Unfall den Schaden über die Vollkaskoversicherung abwickelt, trägt das finanzielle Risiko überhöhter Werkstattrechnungen meist selbst. Der Bundesgerichtshof (BGH) hat mit einem Urteil im September 2026 noch einmal klargestellt, dass Kaskoversicherungen nicht für unberechtigte oder überzogene Reparaturpositionen aufkommen müssen.
Dem Verfahren vor dem BGH (Az. IV ZR 235/25) lag der Fall einer Fahrzeughalterin zugrunde, deren Auto nach einem selbst verschuldeten Unfall in einer Werkstatt instand gesetzt wurde. Die Vollkaskoversicherung übernahm die Reparaturrechnung zwar weitgehend, kürzte den Betrag jedoch um 389,01 Euro. Zur Begründung verwies der Versicherer darauf, dass einzelne abrechnete Arbeitsschritte nicht erforderlich gewesen seien.
Ein im Erstinstanzverfahren vor dem Amtsgericht eingeholtes Sachverständigengutachten bestätigte diese Sichtweise: Mehrere Positionen der Werkstattrechnung wiesen unberechtigt überhöhte Ansätze für Arbeitszeit und Material auf. Sowohl das Amtsgericht als auch das Landgericht im Berufungsverfahren wiesen die Klage der Autofahrerin auf Erstattung der Restsumme ab. Der IV. Zivilsenat des BGH bestätigte diese Urteile nun in letzter Instanz.
Vertragsrecht maßgeblich: Was sind „erforderliche Kosten“?
Grundlage der Entscheidung sind die Allgemeinen Bedingungen für die Kfz-Versicherung (AKB, Ziff. A.2.6.2). Darin verpflichtet sich der Versicherer, im Falle einer vollständigen und fachgerechten Reparatur die „hierfür erforderlichen Kosten“ bis zur Höhe des Wiederbeschaffungswerts zu tragen.
Nach Auffassung des BGH erwartet ein durchschnittlicher Versicherungsnehmer bei dieser Formulierung die Erstattung jener Aufwendungen, die ein wirtschaftlich vernünftig handelnder Betroffener zur fachgerechten Wiederherstellung tätigen würde. Darunter fallen allerdings keine überflüssigen Reparaturmaßnahmen, nicht durchgeführte Arbeiten oder überhöhte Stundensätze.
Das könnte dich interessieren
Auto riecht verbrannt? Ursachen, Maßnahmen & Lösungen
Das Risiko, dass eine Werkstatt unökonomisch oder fehlerhaft abrechnet, trägt damit der Versicherungsnehmer. Eine Ausnahme gilt im Kaskobereich laut Richterspruch lediglich dann, wenn der Versicherungsnehmer bei der Auswahl oder Beauftragung der Werkstatt konkreten Weisungen seines Versicherers gefolgt ist – etwa im Rahmen von Verträgen mit Werkstattbindung.
Teilkasko, Vollkasko und der Unterschied zur Kfz-Haftpflicht
Die rechtliche Bewertung eines Fahrzeugschadens hängt maßgeblich davon ab, wie der Schaden entstanden ist und welche Versicherung eintritt:
- eigenverschuldete Unfälle (Vollkasko): Hier greift das Kaskovertragsrecht. Der Fahrzeughalter trägt das Werkstattrisiko für überhöhte Rechnungen selbst.
- Elementarschäden und Diebstahl (Teilkasko): Auch bei Schäden durch Hagel, Sturm, Wildunfälle oder Diebstahl gilt das Kaskorecht. Auch hier werden nur objektiv erforderliche Kosten erstattet.
- unverschuldete Unfälle (Kfz-Haftpflicht): Bei einem Unfall mit Fremdverschulden haftet die Haftpflichtversicherung des Verursachers nach dem gesetzlichen Schadenersatzrecht. Hier gilt eine verbraucherfreundlichere Regelung: Gemäß der gefestigten Rechtsprechung des VI. Zivilsenats des BGH (grundlegend bereits im Urteil vom 29. Oktober 1974 – VI ZR 42/73 und präzisiert in Entscheidungen vom 16. Januar 2024) trägt der Schädiger bzw. dessen Haftpflichtversicherer das Werkstattrisiko. Der Geschädigte bleibt somit nicht auf Kosten sitzen, wenn die Werkstatt fehlerhaft oder unwirtschaftlich arbeitet, sofern dies für den Laien nicht erkennbar war.
Werkstattrisiko umgehen: das richtige Verhalten für die Praxis
Um nach einer Reparatur nicht auf Differenzbeträgen sitzen zu bleiben, wird eine strukturierte Vorgehensweise vor der Vergabe von Reparaturaufträgen empfohlen. Heißt: Zunächst muss eindeutig geklärt werden, wer die Schuld am Unfall trägt. Bei Fremdverschulden sollte die Schadenregulierung stets über die Haftpflichtversicherung des Unfallgegners erfolgen.
Bei selbst verschuldeten Kaskoschäden empfiehlt es sich, vorab einen detaillierten Kostenvoranschlag von der Werkstatt anzufordern. Dieser muss der eigenen Kaskoversicherung vorgelegt werden, bevor der eigentliche Reparaturauftrag erteilt wird. Erst wenn die schriftliche Kostenübernahmebestätigung des Versicherers vorliegt, sollte die Instandsetzung freigegeben werden.
Sollten während der Reparaturarbeiten zusätzliche Maßnahmen erforderlich werden oder Kostenabweichungen entstehen, sind auch diese umgehend mit der Versicherung abzustimmen und schriftlich zu dokumentieren. Dieses Vorgehen kostet insgesamt zwar Zeit und kann die Reparatur in die Länge ziehen, schützt allerdings davor, am Ende auf den Kosten sitzen zu bleiben.
Kommentarfunktion ist deaktiviert.